LoanWise Calculator Easy

Mga screenshot
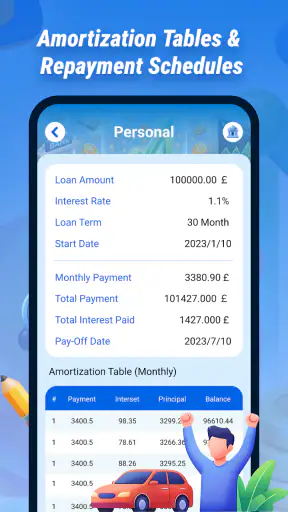
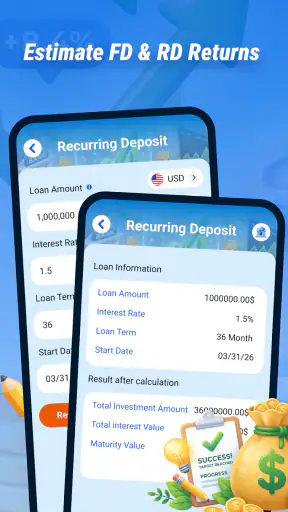
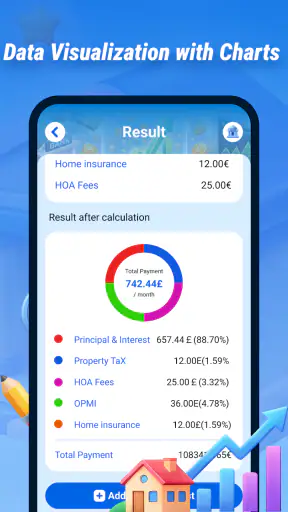
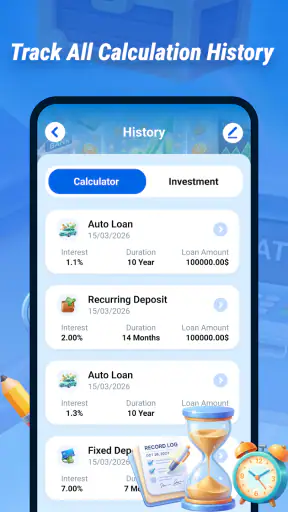
Mga detalye
- Rating
- 1.00 mga review
- Bersyon
- 1.7.0.0
- Developer
- SHUKLA ENTERPRISES
Pagsusuri ni Norviv
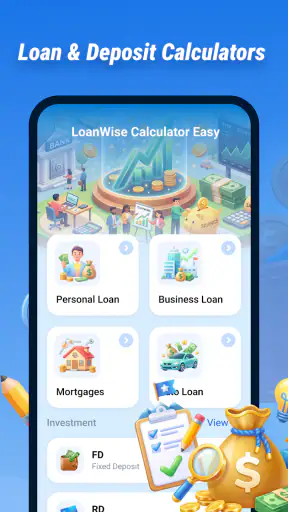
Sa unang paggamit ko ng LoanWise Calculator Easy, malinaw agad ang pangunahing silbi nito: tulungan kang magtantya ng halaga ng pautang at deposito bago ka gumawa ng mas seryosong desisyon. Hindi ito uri ng app na kailangang pag-aralan nang matagal para maintindihan. Para sa isang taong gustong magkaroon ng mabilis na numerical check sa telepono, praktikal ang ideya nito. Pero mas mahalagang tanong para sa akin ay hindi kung kapaki-pakinabang ito sa unang araw, kundi kung may dahilan ba para panatilihin ito sa telepono pagkatapos mawala ang bagong-bagong pakiramdam.
Ang app ay kabilang sa kategoryang pananalapi at ginawa ng SHUKLA ENTERPRISES. Libre itong gamitin, may pangkalahatang rating na 4.4 mula sa humigit-kumulang 299 na rating, at umabot na sa mahigit 500K na pag-install. Binigyan ito ng rating na 3+, kaya madaling maunawaan kung bakit naaabot nito ang malawak na grupo ng mga gumagamit. Ang kasalukuyang bersiyon ay 1.7.0.0 at gumagana sa Android 7.0 pataas. Mayroon itong store short description na “LoanWise Calculator,” pero sa aktuwal na paggamit, mas makabuluhan itong tingnan bilang isang mabilis na kasangkapan sa pagtantya kaysa bilang kumpletong personal finance manager.
Madaling simulan, pero kailangan pa rin ng maingat na pagbasa
Ang unang lakas ng app ay ang pagiging diretso. Kapag may iniisip kang uutanging halaga o ide-deposit na pera, hindi mo kailangang buksan ang spreadsheet o maghanap ng komplikadong financial tool. Ipasok mo ang mga halagang hinihingi ng calculator, tingnan ang resulta, at gamitin iyon bilang panimulang batayan sa pag-uusap o pagpaplano. Para sa isang bagong gumagamit, mas komportable ito kaysa sa pagbuo ng sariling formula na madaling magkamali.
Sa unang linggo, kapaki-pakinabang ang ganitong uri ng tool dahil binabago nito ang malabong tanong na “Kaya ko ba ito?” tungo sa mas konkretong “Magkano ang posibleng lalabas?” Halimbawa, kung may balak kang bumili ng gamit sa bahay sa pamamagitan ng pautang, maaari mong subukan ang ilang halaga at panahon bago ka pumunta sa lender. Hindi nito pinapalitan ang opisyal na quotation, ngunit nakatutulong itong pigilan ang padalus-dalos na pagpayag sa unang alok.
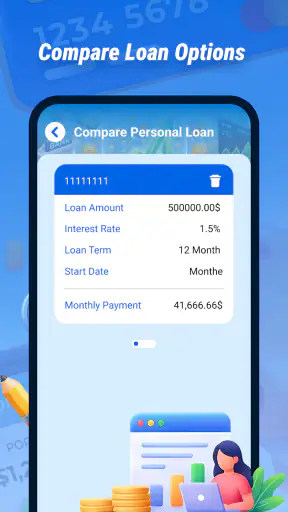
Ang isang magandang gawi ay gumawa ng ilang magkakaibang scenario sa halip na isang kalkulasyon lang. Subukan ang mas maliit na principal, mas maikling panahon, at mas konserbatibong deposito. Sa ganitong paraan, hindi ka nakakulong sa isang numerong mukhang tiyak kahit nakabatay lamang ito sa mga input na inilagay mo. Ang pinakamahalagang gamit nito ay paghahambing, hindi panghuhula.
May praktikal ding gamit ang calculator kapag may kausap kang kapamilya o maliit na negosyo. Kung may nagtatanong kung mas mainam bang mangutang ngayon o mag-ipon muna, maaari mong gamitin ang magkakaparehong input upang makita ang pagkakaiba ng mga posibleng resulta. Mas maayos ang usapan kapag may numerong pinag-uusapan, kahit kailangan pa ring suriin ang aktuwal na kondisyon ng bangko, lending company, o deposito.
Isang makatotohanang sitwasyon sa araw-araw
Isipin ang isang empleyadong kailangang magpasya kung kukuha ng pautang para sa mahalagang appliance. Sa halip na tingnan lamang ang kabuuang halagang matatanggap, maaari niyang ilagay ang target na loan amount at ihambing ang posibleng epekto ng iba’t ibang termino. Pagkatapos, maaari niyang itabi ang resulta habang kinokolekta ang tunay na interest rate, processing fee, insurance, at iba pang singil mula sa provider. Dito nagiging kapaki-pakinabang ang app: hindi bilang huling awtoridad, kundi bilang unang filter laban sa desisyong hindi pinag-isipan.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Para naman sa deposito, maaari itong magsilbing mabilis na paraan upang tantyahin kung may saysay ang isang layunin sa pag-iipon. Kung may target kang halaga sa hinaharap, makatutulong ang pagtingin sa ilang posibleng starting amount o regular na plano. Gayunman, dapat mong tandaan na ang calculator ay kasinghusay lamang ng impormasyong inilagay mo. Kapag mali ang rate, panahon, o paraan ng pagkalkula na ginamit sa input, magiging mapanlinlang kahit maayos ang ipinakitang resulta.
Ang mga detalyeng dapat suriin bago maniwala sa resulta
Hindi sapat na makita ang isang numerong mukhang eksakto. Sa pautang, dapat mong alamin kung ang ipinapakitang halaga ay simpleng tantya lamang o may kasama nang lahat ng bayarin. Ang lender ay maaaring gumamit ng ibang paraan ng pag-compute kaysa sa inaasahan mo. Maaari ring may dagdag na singil na hindi bahagi ng pangunahing kalkulasyon. Kaya ang resulta mula rito ay dapat ihambing sa opisyal na amortization schedule o written quotation bago pumirma.
Sa deposito naman, mahalagang basahin kung paano ipinapakita ang kinita. Ang nominal rate ay maaaring iba sa aktuwal na matatanggap kapag may withholding tax, compounding rules, o partikular na kondisyon ang account. Hindi ko gagamitin ang app bilang kapalit ng dokumento ng bangko. Gagamitin ko ito upang mabilis na makita kung aling mga alok ang karapat-dapat pag-aralan nang mas mabuti.
May isa pang kapaki-pakinabang na workflow: bago mag-input, isulat muna sa papel o notes ang eksaktong kahulugan ng bawat halaga. Ang “monthly payment” ba ang gusto mong malaman, o ang kabuuang babayaran? Ang deposit amount ba ay panimulang puhunan o regular na dagdag? Kapag malinaw ang tanong bago buksan ang calculator, mas kaunti ang posibilidad na magamit mo ang tamang formula para sa maling layunin.
May halaga ba ito pagkatapos ng unang buwan?
Sa buwan-buwang paggamit, ang halaga ng app ay nakasalalay sa kung gaano kadalas kang gumagawa ng maliliit na desisyong pinansiyal. Kung minsan ka lang mangutang o magdeposito, maaaring sapat na sa iyo ang isang calculator sa browser o ang sariling spreadsheet. Pero kung regular kang naghahambing ng loan offers, nagbabalak ng savings target, o tumutulong sa pamilya sa pagtantya ng mga halaga, mas may dahilan itong manatili sa telepono.
Ang recurring value nito ay hindi nagmumula sa dami ng impormasyon, kundi sa bilis ng pag-uulit ng isang simpleng gawain. Sa halip na gumawa ng bagong formula bawat pagkakataon, mayroon kang nakahandang lugar para mag-test ng scenario. Nakakatipid ito ng oras, lalo na kapag kailangan mong baguhin ang isang input nang paulit-ulit upang makita kung aling bahagi ng plano ang pinakamalaking nakaaapekto sa resulta.
Gayunman, hindi ko ito ituturing na kapalit ng budget app, banking app, o spreadsheet. Wala sa pangunahing konsepto nito ang buong larawan ng iyong cash flow, mga bill, emergency fund, o aktuwal na transaksiyon. Kung ang kailangan mo ay pagsubaybay sa gastusin at awtomatikong pag-uuri ng pera, mas angkop ang isang budgeting tool. Kung kailangan mo naman ng opisyal na repayment schedule, mas maaasahan ang dokumentong ibinibigay ng mismong lender.
Para sa mga estudyante, bagong empleyado, o taong nagsisimula pa lamang matutong magplano ng pera, may malinaw itong pakinabang. Hindi sila agad napipilitang gumamit ng kumplikadong spreadsheet. Maaari nilang gamitin ang calculator upang maunawaan ang relasyon ng halaga, panahon, at posibleng balik. Ang limitasyon ay dapat samahan ito ng pag-aaral sa mga terminong pinansiyal; hindi awtomatikong ipinapaliwanag ng isang resulta kung bakit ganoon ang naging halaga.
Kung paano ko ito gagamitin buwan-buwan
Hindi ko bubuksan ang app nang walang tiyak na tanong. Mas maayos ang paggamit kapag may maliit na proseso: tukuyin ang layunin, ilagay ang kasalukuyang alok o target, gumawa ng dalawa o tatlong alternatibo, at itala ang resulta kasama ang petsa at source ng rate. Sa susunod na buwan, maaari kong balikan ang mga numerong iyon at palitan lamang ang input na nagbago. Dahil dito, nagiging bahagi ito ng desisyon, hindi basta random na calculator.
Isang hindi gaanong halatang pakinabang ng ganitong workflow ay nakikita mo kung aling assumption ang sensitibo. Kung maliit na pagbabago sa rate ang malaki ang epekto sa kabuuang babayaran, kailangan mong maging mas maingat sa pagkuha ng opisyal na rate. Kung ang pagbabago sa panahon ang mas malaki ang epekto, baka mas dapat mong unahin ang pagliit ng termino kaysa sa paghahanap ng kaunting bawas sa rate. Ang ganitong insight ay mas mahalaga kaysa sa isang solong sagot.
May trade-off din sa pagiging simple. Dahil mabilis ang proseso, madaling mag-input ng numero nang hindi muna sinusuri kung tama ang unit o period. Ang isang maling zero o maling pagpili ng panahon ay maaaring magmukhang kapani-paniwala ang output. Kaya bago gamitin ang resulta sa totoong desisyon, inuulit ko ang kalkulasyon gamit ang ibang scenario at kinukumpara ko ito sa rough computation. Hindi ito dagdag na komplikasyon; ito ang proteksiyon laban sa false confidence.
Mga dahilan kung bakit maaaring magsawa ang gumagamit
Ang unang posibleng pinagmumulan ng pagod ay ang paulit-ulit na manual input. Kung marami kang loan offers o deposito na ikinukumpara, maaaring mas mabilis sa una ang app ngunit mas episyente sa kalaunan ang spreadsheet na may sariling columns at notes. Sa app, kailangan mong tandaan o itala sa labas ang mga resulta kung nais mong gumawa ng mas malalim na paghahambing. Para sa taong mahilig sa detalyadong records, magiging kapansin-pansin ang limitasyong ito.
Ikalawa, maaaring hindi sapat ang isang pangkalahatang estimate para sa mga produktong may komplikadong kondisyon. Ang variable rate, grace period, balloon payment, penalty, tax, at insurance ay maaaring magbago sa tunay na halaga. Kung ang sitwasyon mo ay may ganitong mga elemento, gamitin lamang ang app bilang rough starting point. Mas mabuting humingi ng kumpletong schedule kaysa umasa sa isang malinis na numero na hindi kumakatawan sa buong kontrata.
Ikatlo, may panganib na maging sobrang kampante ang gumagamit dahil libre at simple ang tool. Ang pagiging madaling gamitin ay hindi nangangahulugang opisyal o garantisado ang resulta. Dapat mo pa ring basahin ang disclosure ng provider at alamin kung fixed ba o nagbabago ang rate. Sa personal kong pananaw, ito ang pinakamalaking mental trap: napagkakamalang desisyon ang isang estimate.
Hindi rin ito ang tamang piliin kung naghahanap ka ng awtomatikong pagsubaybay sa account, notifications para sa bayarin, o malawak na financial dashboard. Ang app ay mas makitid ang papel. Ang makitid na saklaw na iyon ay lakas kapag gusto mo ng mabilis na pagtatantya, ngunit kahinaan kapag inaasahan mong pamahalaan nito ang buong buhay pinansiyal mo.
Pagpapanatili at lugar nito sa telepono
Madali itong panatilihin kung malinaw sa iyo ang tungkulin nito. Hindi mo kailangang buksan araw-araw para magkaroon ito ng silbi. Maaari itong manatiling naka-install at gamitin kapag may bagong loan offer, bagong savings goal, o kailangang ipaliwanag na financial choice sa pamilya. Dahil libre ito, mababa ang hadlang sa pagpapanatili nito, bagaman ang tunay na tanong ay kung ginagamit mo ba ito nang may sapat na pag-iingat.
Ang bersiyong 1.7.0.0 ay nagpapakitang may kasalukuyang bersiyon ang app na dapat mong gamitin kung mag-i-install ka. Dahil nangangailangan ito ng Android 7.0 o mas bago, dapat ding tiyakin ng may-ari ng lumang device na tugma ang telepono bago umasa rito. Para sa karaniwang gumagamit ng mas bagong Android phone, hindi ito karaniwang magiging malaking problema, ngunit mahalagang isaalang-alang ito sa mga lumang device na ginagamit bilang secondary phone.
Sa maintenance, mas mahalaga ang sariling disiplina kaysa madalas na pagbubukas. Panatilihin ang notes ng rate at petsa ng bawat scenario, at huwag gamitin ang lumang resulta kapag nagbago na ang alok. Kung hindi mo itinatala ang assumptions, mabilis mawala ang konteksto ng isang kalkulasyon. Sa ganitong paraan, ang app ay maaaring maging kapaki-pakinabang na bahagi ng isang maliit na financial routine sa halip na pansamantalang curiosity.
Sino ang makikinabang at sino ang dapat pumili ng iba
Irerekomenda ko ito sa taong nangangailangan ng mabilis at madaling loan o deposit estimate, lalo na kung ayaw niyang magsimula sa spreadsheet. Maganda rin ito para sa mga gustong maghanda bago makipag-usap sa bangko, lender, o financial adviser. Kung ang layunin ay magkaroon ng unang numerical reference at maghambing ng ilang simpleng scenario, sapat ang konsepto nito.
Mas magiging maingat ako sa pagrerekomenda nito sa taong may malaking utang, maraming bayarin, o produktong may komplikadong terms. Para sa kanila, dapat unahin ang opisyal na dokumento, malinaw na breakdown ng fees, at kung kinakailangan ay payo mula sa kwalipikadong propesyonal. Hindi sapat ang isang calculator kapag ang maling interpretasyon ay maaaring magdulot ng seryosong problema sa budget.
Kung gumagamit ka na ng spreadsheet na may maayos na formulas at tracking, maaaring hindi magdagdag ng malaking halaga ang app. Ang spreadsheet ay mas flexible para sa historical comparisons, custom assumptions, at pag-iingat ng records. Sa kabilang banda, kung ang spreadsheet ang dahilan kung bakit hindi mo nasusuri ang mga alok dahil masyadong matrabaho ito, mas praktikal ang isang nakahandang calculator na mabilis mong mabubuksan.
Huling hatol sa pangmatagalang gamit
Sa aking karanasan, kumikita ang LoanWise Calculator Easy ng puwesto sa telepono kapag ginagamit ito bilang unang hakbang sa maingat na pagpaplano. Ang pinakamalaking halaga nito ay ang kakayahang gawing mas konkreto ang mga tanong tungkol sa pautang at deposito nang hindi ka agad inilulubog sa kumplikadong tool. Ang rating na 4.4 at mahigit 500K na pag-install ay nagpapakitang may malawak itong interes sa mga gumagamit, ngunit mas mahalaga pa rin kung tugma ang saklaw nito sa pangangailangan mo.
Hindi ko ito ituturing na kumpletong financial adviser, at hindi ko gagamitin ang output nito bilang huling sagot bago pumirma sa kontrata. Kailangan pa ring suriin ang rate, fees, buwis, iskedyul, at mga kondisyon ng aktuwal na produkto. Ang tamang mindset ay gamitin ito upang makita ang mga tanong na dapat mong itanong sa provider, hindi upang laktawan ang mga tanong na iyon.
Ang pangmatagalang halaga nito ay nakasalalay sa habit ng paghahambing at pag-verify. Kung bubuksan mo ito para subukan ang ilang makatotohanang scenario, itatala ang assumptions, at ihahambing ang resulta sa opisyal na alok, mananatili itong kapaki-pakinabang. Kung gagamitin mo lamang ito upang makakuha ng isang numerong gusto mong marinig, mabilis itong mawawalan ng silbi. Sa ganitong kondisyon, masasabi kong sulit itong subukan ng sinumang nangangailangan ng libreng loan at deposit calculator, basta malinaw ang hangganan nito at hindi ipinagkakamali ang tantiya sa garantiya.
Mga madalas itanong
01Ano ang LoanWise Calculator Easy at para saan ito ginagamit?
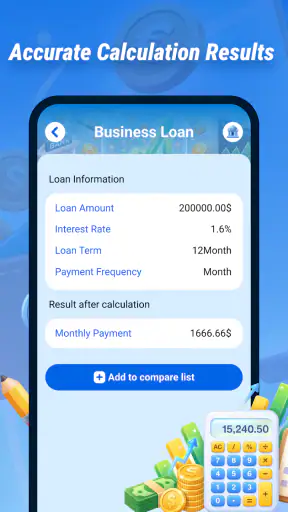
Ang LoanWise Calculator Easy ay isang calculator app na tumutulong sa pagtatantiya ng hulugan, interes, kabuuang babayaran, at iskedyul ng loan. Kapaki-pakinabang ito bago kumuha ng personal loan, gadget installment, sasakyan, o iba pang financing. Sa halip na umasa lamang sa sales representative, maaari mong ilagay ang halaga, termino, at interest rate upang magkaroon ng mas malinaw na paunang ideya tungkol sa iyong magiging obligasyon.
02Paano gamitin ang LoanWise Calculator Easy sa pagkalkula ng loan?
Karaniwang kailangan mong ilagay ang principal o halagang uutangin, interest rate, at tagal ng pagbabayad. Depende sa calculator, maaari ring piliin ang dalas ng hulugan gaya ng buwanan o lingguhan. Pagkatapos pindutin ang calculate button, ipapakita nito ang tinatayang installment, kabuuang interes, at total repayment. Tiyaking tama ang mga inilagay na numero dahil anumang maling input ay magbibigay ng maling resulta.
03Tumpak ba ang resulta ng LoanWise Calculator Easy?
Makatutulong ang LoanWise Calculator Easy bilang mabilis na estimate, ngunit hindi ito dapat ituring na opisyal o garantisadong loan quotation. Maaaring magkaiba ang aktuwal na halaga dahil sa processing fee, insurance, late-payment charge, taxes, diminishing balance method, at iba pang kondisyon ng lender. Mainam na gamitin ang resulta bilang gabay lamang at ikumpara ito sa opisyal na computation bago pumirma ng kasunduan.
04Libre ba ang LoanWise Calculator Easy at kailangan ba ng account o internet?
Ang availability ng libre o premium na mga feature ay maaaring depende sa bersyon ng app at platform kung saan ito dina-download. Para sa simpleng loan computation, posibleng hindi kailangan ng account, ngunit maaaring may ilang function na nangangailangan ng karagdagang access o koneksyon sa internet. Bago i-install, suriin ang app listing, permissions, in-app purchase details, at privacy information upang malaman ang eksaktong requirements.
05Ligtas bang ilagay ang personal o pinansiyal na impormasyon sa LoanWise Calculator Easy?
Para sa simpleng pagkalkula, hindi karaniwang kailangan ang sensitibong impormasyon tulad ng bank account number, password, government ID, o buong credit-card details. Iwasang ilagay ang mga ito kung hindi malinaw kung bakit kinakailangan. Basahin ang privacy policy at tingnan ang hinihinging permissions bago gamitin. Tandaan din na ang app ay calculator lamang at hindi awtomatikong nangangahulugang aprubado ka sa anumang loan.


